
「複合危機」が中小企業の利益を奪う――現状維持が最大のリスクになる理由
 Banso_Partners
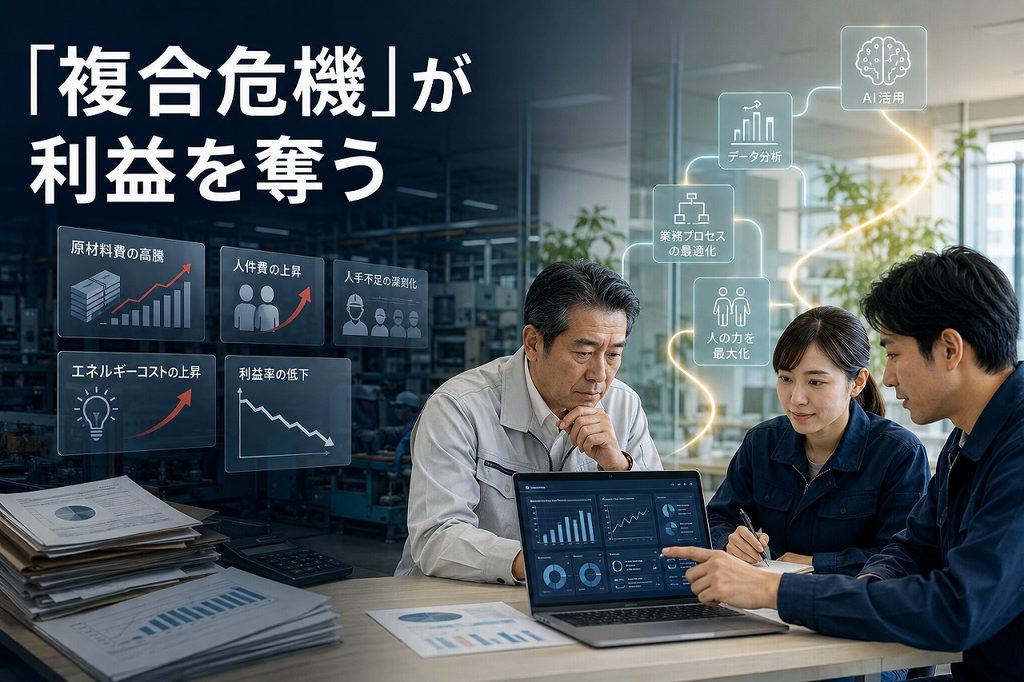
人手不足、賃上げ、原材料高、価格転嫁難を、AI・人材育成・経営改善でどう乗り越えるか
日本の中小企業はいま、一つの問題ではなく、複数の問題が同時に押し寄せる「複合危機」の中にあります。
- 原材料・仕入価格の上昇
- エネルギー・物流費の上昇
- 人手不足と採用難
- 人材確保のための賃上げ
- 金利のある世界への移行
- 経営者や熟練人材の高齢化
- デジタル化・AI活用の遅れ
- 国内市場の縮小と競争激化
これらは、別々に起きている問題ではありません。
原材料費と人件費が上がる一方で、上昇分を十分に価格転嫁できなければ、売上高が横ばいでも営業利益は減少します。利益が減れば、設備投資、採用、人材育成、AI導入に使える資金も減ります。その結果、生産性が上がらず、さらに人手不足と収益悪化が進むという悪循環に陥ります。
売上高だけを見て「前年並みだから大丈夫」と判断することが、危険な時代になりました。
「複合危機」は一時的なショックではない
東京商工リサーチは2022年、長期化するコロナ禍に、ウクライナ情勢、円安、原油・原材料価格やエネルギー価格の高騰が重なった経営環境を「複合危機」と表現しました。
同社の2022年12月の調査では、原油・原材料価格の高騰によって調達コストが上昇した企業は84.8%に達しました。一方、コスト増加分を価格転嫁できていない企業は44.2%でした。
出典:東京商工リサーチ「調達コスト増加84.8%、企業の44.2%が価格転嫁できず」
それから約4年が経過しましたが、複合危機は終わっていません。コロナ禍の影響が薄れた一方で、人手不足、賃上げ、物価高、金利、地政学リスクといった要因が、より構造的な問題として残っています。
帝国データバンクの2026年7月調査では、企業がコスト上昇分を販売価格に反映できた割合を示す「価格転嫁率」は39.9%でした。人件費、物流費、エネルギーコストについては、転嫁率が3割前後にとどまっています。
コストが100万円増えても、価格に反映できるのは平均約40万円。残りの約60万円は、企業が自ら負担している計算です。
出典:帝国データバンク「価格転嫁に関する実態調査(2026年7月)」
売上を維持しても、営業利益はほとんど残らない
私は2026年8月、中小企業診断士として、実践クオリティシステムズの理論政策更新研修「複合危機時代における小規模事業者への事業拡大支援」を受講しました。
その研修では、従業員15人、売上高2億円の金属加工業を想定し、複合危機が利益に及ぼす影響をシミュレーションしています。
前提は次のとおりです。
- 売上高は実質的に現状維持
- 原材料費・外注費などは5年間で10%上昇
- 人件費・固定費などは5年間で7.5%上昇
- コスト上昇分の価格転嫁率は53.5%
この条件では、価格転嫁によって5年後の売上高は約2億929万円に増えます。しかし、営業利益は現在の840万円から、わずか32万円にまで減少します。
| 項目 | 現在 | 5年後 |
|---|---|---|
| 売上高 | 2億円 | 2億929万円 |
| 変動費 | 1億2,000万円 | 1億3,200万円 |
| 固定費 | 7,160万円 | 7,697万円 |
| 営業利益 | 840万円 | 32万円 |
出典:実践クオリティシステムズ「2026年度中小企業診断士理論政策更新研修『複合危機時代における小規模事業者への事業拡大支援』」p.15
これは一定の前提を置いたシミュレーションであり、すべての企業にそのまま当てはまるものではありません。しかし、現在の経営環境を考えるうえで、非常に重要な示唆があります。
価格をある程度引き上げ、名目上の売上高を維持・増加させても、コスト上昇に追いつかなければ、利益はほとんど残らないということです。
営業利益840万円は、売上高2億円に対して4.2%です。もともとの利益率が低いため、原材料費や人件費が数%上昇するだけで、利益の大半が消えてしまいます。
複合危機が最初に破壊するのは、必ずしも売上高ではありません。企業の利益と、次の成長に向けた投資余力です。
「賃上げしなければ人が採れない。しかし、賃上げすれば利益が減る」という難題
帝国データバンクの調査では、2026年度に賃金改善を見込む企業は63.5%です。2026年度の中小企業の従業員給与は平均4.53%増加すると試算されています。
賃上げを行う最大の理由は「労働力の定着・確保」で、74.3%に達しています。業績が十分に改善したからというよりも、人材の流出を防ぎ、採用競争に対応するために賃上げせざるを得ない企業が少なくありません。
出典:帝国データバンク「2026年度の賃金動向に関する企業の意識調査」
その一方で、2026年上半期の人手不足関連倒産は237件で、前年同期比37.7%増加しました。そのうち、人件費高騰を原因とする倒産は120件で、前年同期の2.4倍です。物価高倒産も439件に達しました。
中小企業に突き付けられているのは、「賃上げするか、しないか」という単純な選択ではありません。
賃上げを続けられるだけの付加価値と生産性を、どう生み出すかが問われています。
中小企業庁も「現状維持は最大のリスク」と明言
2026年版中小企業白書は、持続的賃上げの原資確保と労働供給制約社会の到来という経営環境の転換期において、「現状維持は最大のリスク」と明記しています。
これは、すべての中小企業に無理な規模拡大を求める言葉ではありません。
従来と同じ価格、同じ顧客、同じ商品、同じ業務手順、同じ人員配置、同じ営業方法を続けることが、もはや安全策ではないということです。
変革にはリスクがあります。しかし、環境が以前の状態に戻ることを期待し、何も変えないことにも大きなリスクがあります。厳しい表現をすれば、何の対策も打たずに待ち続けることは、「座して死を待つ」ことにもなりかねません。
複合危機に対して必要な4つの打ち手
複合危機は、一つの施策だけでは解決できません。少なくとも、次の4つを組み合わせて考える必要があります。
1.単なる値上げではなく「価格戦略」を持つ
価格転嫁は必要ですが、取引先に一律の値上げを依頼するだけでは限界があります。
- 顧客別・商品別の売上総利益を把握する
- 原材料費、外注費、人件費の上昇を数値化する
- 見積条件と価格改定ルールを整備する
- 不採算取引を特定する
- 顧客に説明できる価値と根拠を明確にする
- 商品・サービスの構成を見直す
- 営業担当者の価格説明力・交渉力を高める
価格の問題は、原価計算だけの問題ではありません。顧客価値、商品戦略、営業力の問題でもあります。
2.AI・デジタルを使い、少ない人数で成果を出す
AI活用の目的は、流行のツールを導入することではありません。
例えば、次のような業務は、AIによって効率化・高度化できる可能性があります。
- 見積書、提案書、報告書の作成
- 営業訪問前の企業・業界調査
- 商談記録の整理と次のアクションの抽出
- 問合せ対応と社内ナレッジ検索
- マニュアル、技術文書、教育教材の作成
- 採用情報・求人票・採用広報の改善
- 販売データ・顧客データの分析
- 経営会議資料の作成
定型業務や情報整理にかかる時間を減らし、人にしかできない顧客対応、技術判断、提案、改善に時間を振り向けることが重要です。
3.AIを使える人材を社内に育てる
AIツールを契約するだけでは、成果は出ません。
- 経営者がAIの可能性と限界を理解する
- 対象業務を選定する
- 実際の業務を使って社員が試す
- 個人情報、機密情報、著作権等の利用ルールを定める
- 社内のAI推進担当者を育てる
- 時間削減、品質、売上等の効果を測定する
- 成功事例と失敗事例を社内で共有する
外部の専門家に依存し続けるのではなく、社内にノウハウを残し、自ら改善を続けられる状態を作る必要があります。
4.既存事業の利益改善と、新しい収益源を同時に検討する
コスト削減だけでは、成長には限界があります。
- 自社技術の新しい用途を探す
- 新しい顧客層・業界を開拓する
- 新商品・新サービスを開発する
- 下請・受託中心から直接販売にも挑戦する
- 営業地域や販売チャネルを広げる
- 商品の価値、物語、世界観を再設計する
既存事業で利益を確保する「守り」と、付加価値と売上を生み出す「攻め」を、同時に進めることが求められます。
補助金は危機を解決するものではなく、変革を加速するもの
AIやデジタル化への投資に、補助金や助成金を活用できる場合があります。しかし、補助金を受け取ること自体は経営成果ではありません。
最近の主要な補助金は、労働生産性、付加価値、給与支給総額、事業場内最低賃金などの要件を重視しています。目標を達成できない場合、補助金の一部または全部の返還が必要になる制度もあります。
したがって、補助金を探してから事業を考えるのではなく、次の順序で検討する必要があります。
- 解決すべき経営課題を明確にする
- AIやデジタルで改善できる業務を選ぶ
- 導入前の時間・コスト・品質を測る
- 導入効果と投資回収を試算する
- 賃上げ等の条件を無理なく達成できるか確認する
- 条件に合う補助制度があれば活用する
理想は、補助金がなくても投資価値があり、補助金が使えれば投資回収を早められる案件です。
茨城県内の中小企業が検討できるAI・デジタル関連支援
まず人材育成から始める
茨城県の「デジタルスキル習得支援事業補助金」は、県内の中小企業等がDX、生産性向上、付加価値創出、新分野進出等に取り組む際に必要となる、デジタルスキルの教育研修費等を支援する制度です。
- 補助率:2分の1
- 補助上限:10万円
- 研修等を開始する21日前までに申請
- 申請前に「いばらきリスキリング推進宣言」が必要
- 予算上限に達した場合は受付終了
補助額は大型補助金ほど大きくありませんが、まず経営者や社員がAIを学び、自社業務で小規模に試すための入口として活用しやすい制度です。
AI・ITツールを導入する
「デジタル化・AI導入補助金2026」は、中小企業・小規模事業者等が労働生産性向上やDXを進めるために導入する、AIを含むITツールを支援します。
ただし、自由に選んだ生成AIサービスがすべて補助対象になるわけではありません。事務局に登録されたITツールを、登録IT導入支援事業者と共同で申請する仕組みです。
また、労働生産性向上の事業計画が必要であり、補助申請額や過去の交付歴等によっては賃上げ要件も確認しなければなりません。
本格的な省力化・新事業投資を行う
省力化投資補助金、ものづくり補助金、新事業進出補助金などは、設備、システム、新製品、新サービス等への本格投資に利用できる可能性があります。
一方で、賃上げ、最低賃金、付加価値向上、効果報告等の要件があり、未達時に返還が必要となる場合があります。
例えば、省力化投資補助金では、給与支給総額や事業場内最低賃金の目標を達成できなかった場合、一定の条件で補助金返還が求められます。
大型補助金ほど、申請前に「投資によって本当に生産性と付加価値が上がるか」「賃上げ原資を生み出せるか」を慎重に確認する必要があります。
おすすめは「研修→小規模実証→本格投資」
最初から大きなシステムを導入したり、大型補助金を申請したりする必要はありません。
- 経営者と担当者がAIの特徴を理解する
- 自社業務を棚卸しする
- 効果が期待できる1~2業務で試す
- 削減時間、品質、売上等の効果を測る
- 社内ルールと推進体制を整える
- 効果が確認できた段階で本格投資を判断する
- 条件に合えば補助金・助成金を活用する
この順序であれば、AI導入の失敗と補助金の返還リスクを抑えながら、自社に合った活用方法を見つけられます。
伴走パートナーズができること
伴走パートナーズでは、AIツールの導入や補助金申請を出発点にするのではなく、まず経営課題と利益構造を確認します。
そのうえで、価格、営業、業務、生産性、人材育成、新事業のどこに手を打つべきかを整理し、必要に応じてAI・デジタル活用を組み込みます。
具体的には、次のような支援が可能です。
- 利益を圧迫している要因の整理
- 顧客別・商品別・業務別の課題把握
- AIを活用できる業務の棚卸し
- 営業プロセスの可視化と改善
- AI活用研修・ハンズオントレーニング
- 社内AI推進担当者の育成
- 小規模実証とKPI設定
- 利用可能性のある補助金・助成制度の整理
- 新商品、新市場、新しい顧客価値の検討
- 導入後の定着支援と効果測定
伴走パートナーズが重視しているのは、外部の専門家に依存させることではなく、ノウハウを企業の中に残すことです。経営者と社員の皆様が、自らAIを使い、改善を続けられる状態を目指します。
初回無料相談のご案内
次のような課題をお持ちではありませんか。
- 売上は維持しているのに利益が減っている
- 原材料費や人件費の上昇を十分に価格転嫁できない
- 人手不足だが、採用だけでは解決できない
- AIに関心はあるが、どの業務に使えばよいか分からない
- 補助金を使いたいが、賃上げや返還条件が不安
- 新商品や新しい顧客を開拓したい
伴走パートナーズでは、初回無料相談を実施しています。
特定のAIツールや補助金の利用を前提とせず、現在の経営課題、AIを活用できる業務、期待できる効果、社内体制、現実的な進め方を一緒に整理します。
複合危機の時代には、「何を導入するか」より先に、「どこを変えれば利益と競争力が残るか」を考える必要があります。
現状維持が最大のリスクになる前に、まず自社の課題を整理するところから始めてみませんか。
[伴走パートナーズへの無料相談はこちら]
以上
参考資料
- 中小企業庁「2026年版中小企業白書」
- 東京商工リサーチ「調達コスト増加84.8%、企業の44.2%が価格転嫁できず」
- 東京商工リサーチ「2026年上半期の全国企業倒産」
- 帝国データバンク「価格転嫁に関する実態調査(2026年7月)」
- 帝国データバンク「2026年度の賃金動向に関する企業の意識調査」
- 茨城県「デジタルスキル習得支援事業補助金」
- デジタル化・AI導入補助金2026公式サイト
- 中小企業省力化投資補助金「よくあるご質問」
- 実践クオリティシステムズ「2026年度中小企業診断士理論政策更新研修『複合危機時代における小規模事業者への事業拡大支援』」p.15
※本記事は2026年8月30日時点の公開情報をもとに作成しています。補助金・助成金の要件、申請期限、対象経費等は変更される場合があります。申請を検討する際は、必ず最新の公募要領・交付規程等をご確認ください。
